애들이 알아서 하시래요
이 분은 2년 만에 다시 오셨다.
2년 전에는 아직 일할 만하니까 좀 더 하겠다고 하셨다. 그런데 그 날은 얼굴부터 달라 보였다.
“이제 일을 못 하겠어요.”
올해 일흔 한살이시다. 파트타임으로 일하고 계셨는데 점점 몸이 따라주지 않는다고 하셨다.
“어디가 편찮으세요?”
“딱히 어디가 아픈 건 아니고요.” 잠깐 뜸을 들이셨다. “그냥, 아침에 일어나는 게 무서워요.”
겁이 나신 이유는 미래에 대해 계산이 안 돼서 였다.
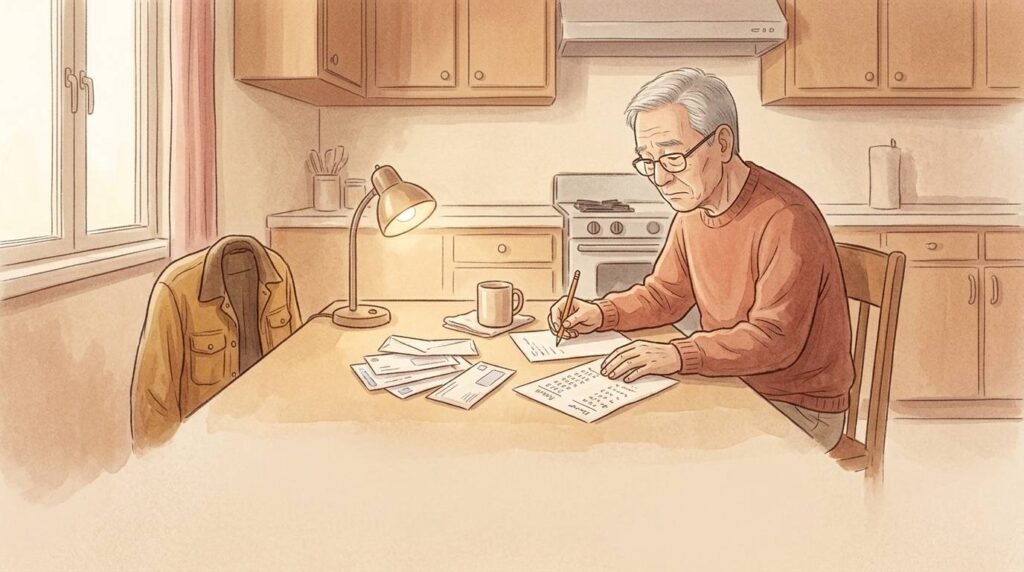
유틸리티, 재산세 등 매달 꼭 나가야 하는 지출이 라인오브 크레딧 한달 페이먼트를 포함해서 총 1,500 불. 이중 라인오브 크레딧의 페이먼트 비중이 컸다.
들어오는 돈은 소셜연금이 1,900 불. 일해서 버는 게 2,000 불쯤 되셨다.
“일을 그만두면 1,900에서 1,500을 내고 나머지가 겨우 400불인데 모아 놓은 돈도 많지 않아서 걱정이예요. 이걸로 생활이 될까?”
“집의 에퀴티를 활용하시면 가능합니다.”
“그게 되나요?”
그날 우리는 이런 저런 방법을 생각해봤다.
매달 나가는 1,500불을 크게 줄이는 방법으로 리버스 모기지를 추천 드렸다. 솔직히 그것 외에는 방법이 없었다. 그러면 소셜연금 1,900불이 대부분 생활비가 된다. 그리고 거기에 한 달에 2,000불 정도가 리버스에서 현금으로 나왔다.
“…그럼 일 안 해도 되는 거네.”
그 말씀을 하시고 한동안 가만히 계셨다.
이야기가 다 끝나고 내가 조심스럽게 여쭤봤다.
“자녀분들 하고는 얘기해 보셨어요?”
이걸 꼭 여쭤본다. 마지막 단계에서 자녀의 반대로 취소되는 경우가 종종 있기 때문이다. 자녀분이 나한테 직접 항의 전화를 하시는 경우도 있다.
“했어요.”
“뭐라고 하시던가요?”
“애들이 알아서 하래요.”
그 한마디를 하실 때 목소리가 그렇게 편안할 수가 없었다.
자녀분들이 다 자리를 잡고 넉넉하게 사시는 집이었다. 아버지가 아버지 집을 가지고 무엇을 하시든 아버지 뜻대로 하시라는 것이었다.
당연한 말인데, 이 당연한 말을 못 듣는 분들을 나는 너무 많이 봤다.
부모가 자기 재산을 자기 노후에 쓰는 일인데도 불구하고 자식의 허락이 필요한 것처럼 되어버린 가정이 많다.
자식들 입장도 이해는 간다. 나중에 받을 재산이 줄어든다고 생각할 수 있다.
그런데 부모가 그 돈을 안 쓰고 버티다가 몸이 상하면, 그 뒤에 드는 비용이 훨씬 크다. 그때는 자식도 마음 편할 수 만은 없다.
물려주지 못해서 미안해 하실 일이 아니다. 끝까지 스스로 서 계시는 것, 자식들에게 평생 독립적으로 살수 있다는 것. 그것이 바로 자식한테 주는 제일 큰 선물이다.